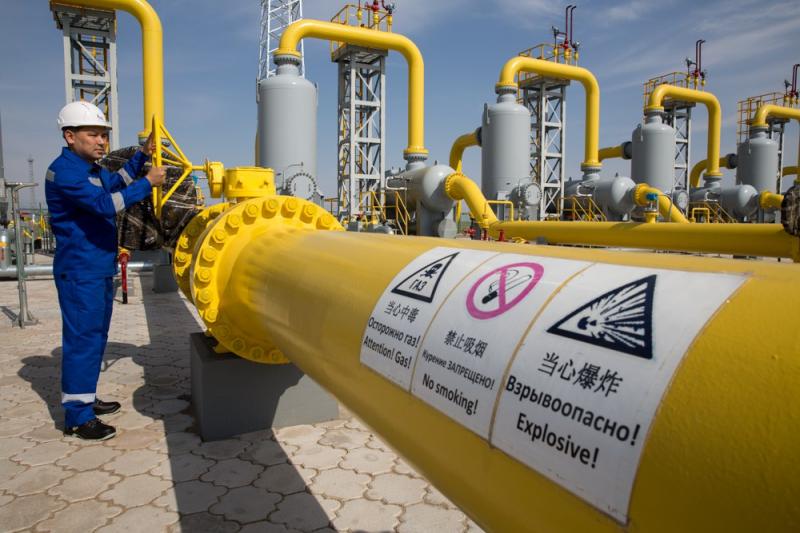
Нефтегазовая отрасль Казахстана переживает противоречивый период: параллельно с заметным сокращением добычи нефти страна фиксирует рекордные показатели в газовом сегменте и постепенно восстанавливает экспортные потоки после серии инфраструктурных сбоев. Аналитики отрасли указывают на формирование новой структуры рынка, в которой ключевую роль играют как ограничения ОПЕК+, так и внешние риски для транспортной инфраструктуры.
Добыча нефти: продолжающееся снижение
По данным правительства республики, с января по август 2026 года в Казахстане было добыто 61,7 млн тонн нефти, что на 8,4% меньше показателя аналогичного периода прошлого года[1]. Индекс физического объема добычи за восемь месяцев составил 91,6%. Для сравнения, в целом за 2025 год страна добыла 99,6 млн тонн нефти — таким образом, текущая динамика заметно уступает прошлогодним темпам.
Министерство энергетики республики уже несколько раз пересматривало прогноз на текущий год: изначально ведомство ожидало добычу на уровне 100,5 млн тонн, затем снижало ориентир до 98 млн тонн, а в последней версии план сократился до 96 млн тонн[2]. Основные причины — плановые остановки на месторождении Тенгиз и перенос части ремонтных работ на Кашагане на 2027 год, что было сделано специально для того, чтобы избежать одновременной остановки двух крупнейших активов страны и минимизировать потери экспорта. Обратной стороной такого решения станет более выраженное снижение добычи уже в следующем году, когда отложенные ремонты будут проведены.
Одновременно сохраняется фактор коллективных договорённостей ОПЕК+: Казахстан вместе с Саудовской Аравией, Россией, Ираком, Кувейтом, Алжиром и Оманом в начале сентября принял решение сохранить на октябрь уровни добычи, установленные для сентября, после нескольких месяцев постепенного увеличения квот в рамках компенсации ранее произведённых сверх лимита объёмов.
Экспорт: восстановление после атак на инфраструктуру
Основной канал вывоза казахстанской нефти - трубопровод Каспийского трубопроводного консорциума (КТК), на который приходится более 80% всего экспорта сырья из республики, поступающего преимущественно с месторождений Тенгиз, Кашаган и Карачаганак. В 2025–2026 годах инфраструктура КТК неоднократно подвергалась атакам беспилотных летательных аппаратов и безэкипажных катеров, что приводило к временным остановкам прокачки через черноморский терминал в Южной Озереевке под Новороссийском.
После перебоев в июле текущего года ситуация стабилизировалась: по данным источников в отрасли, экспортная прокачка через КТК в августе выросла до 6,288 млн тонн против 5,172 млн тонн месяцем ранее — рост составил около 22% на фоне стабилизации отгрузок и восстановления добычи в Казахстане[3]. Тем не менее риски для черноморского маршрута сохраняются, и страна продолжает диверсифицировать логистику.
В частности, заметно выросли поставки в обход традиционных маршрутов. Экспорт нефти по нефтепроводу Атасу–Алашанькоу в Китай за январь–август увеличился на 24% и составил 863 тыс. тонн против аналогичного периода 2025 года[4]. Также нарастает перевалка по маршруту Баку–Тбилиси–Джейхан и прокачка по направлению Атырау–Самара. Такая переориентация экспортных потоков отражает стремление снизить зависимость от единственного уязвимого маршрута и повысить устойчивость поставок в условиях сохраняющихся угроз черноморской инфраструктуре.
Газовая отрасль: исторический максимум
На фоне сложностей в нефтяном секторе газовая отрасль Казахстана демонстрирует противоположную динамику. По итогам 2025 года общая добыча природного газа, включая попутный, достигла исторического максимума в 68,1 млрд куб. м - рост на 15% по сравнению с предыдущим годом, а за десятилетие показатель увеличился в полтора раза[5]. Рост добычи газа во многом связан с расширением мощностей на крупных месторождениях и запуском новых перерабатывающих проектов, часть из которых должна быть введена в эксплуатацию в ближайшие годы.
Структурные сдвиги и перспективы
Помимо количественных изменений в добыче и экспорте, в отрасли идут и институциональные процессы. Обсуждаются поправки в законодательство о недропользовании, предполагающие обязательное участие государства в проектах на малоизученных территориях при переходе к промышленной добыче. Параллельно правительство делает ставку на диверсификацию экономики в целом: за последние пять лет несырьевой экспорт страны заметно вырос, что свидетельствует о постепенном снижении зависимости от нефтегазовых доходов, даже если углеводороды остаются основой экспортной выручки.
В среднесрочной перспективе аналитики ожидают, что добыча на Тенгизе — крупнейшем месторождении страны — приблизится к пиковым значениям уже в ближайшие годы, после чего производство постепенно начнёт снижаться. Это делает актуальным вопрос компенсации будущего падения за счёт новых проектов и месторождений, а также дальнейшего развития газоперерабатывающих мощностей, которые постепенно становятся вторым по значимости направлением развития отрасли наряду с традиционной нефтедобычей.
иллюстративное фото из открытых источников