Мировой рынок: замедление спроса и избыток предложения
Глобальная нефтегазовая отрасль вступает в период структурной перестройки. Международное энергетическое агентство пересмотрело прогноз по спросу на нефть в 2026 году в сторону понижения: согласно последнему отчету, мировое потребление составит около 102,4 млн баррелей в сутки против 104,9 млн баррелей годом ранее[1]. Основной причиной аналитики называют затяжной ближневосточный конфликт и связанные с ним перебои в логистике через Ормузский пролив, однако не менее значимым фактором остается структурное торможение спроса — рост электромобильности, повышение энергоэффективности и ускоренный энергопереход в развитых экономиках. При этом мировые поставки, по оценке МЭА, сокращаются даже быстрее спроса, так как рост добычи в Северной и Южной Америке лишь частично компенсирует потери на Ближнем Востоке и в России. Долгосрочные тенденции остаются неоднозначными: часть аналитиков и представителей отрасли, включая крупнейших производителей Персидского залива, по-прежнему считают, что разговоры о скором пике спроса преждевременны и опираются больше на политические установки, чем на рыночную реальность.
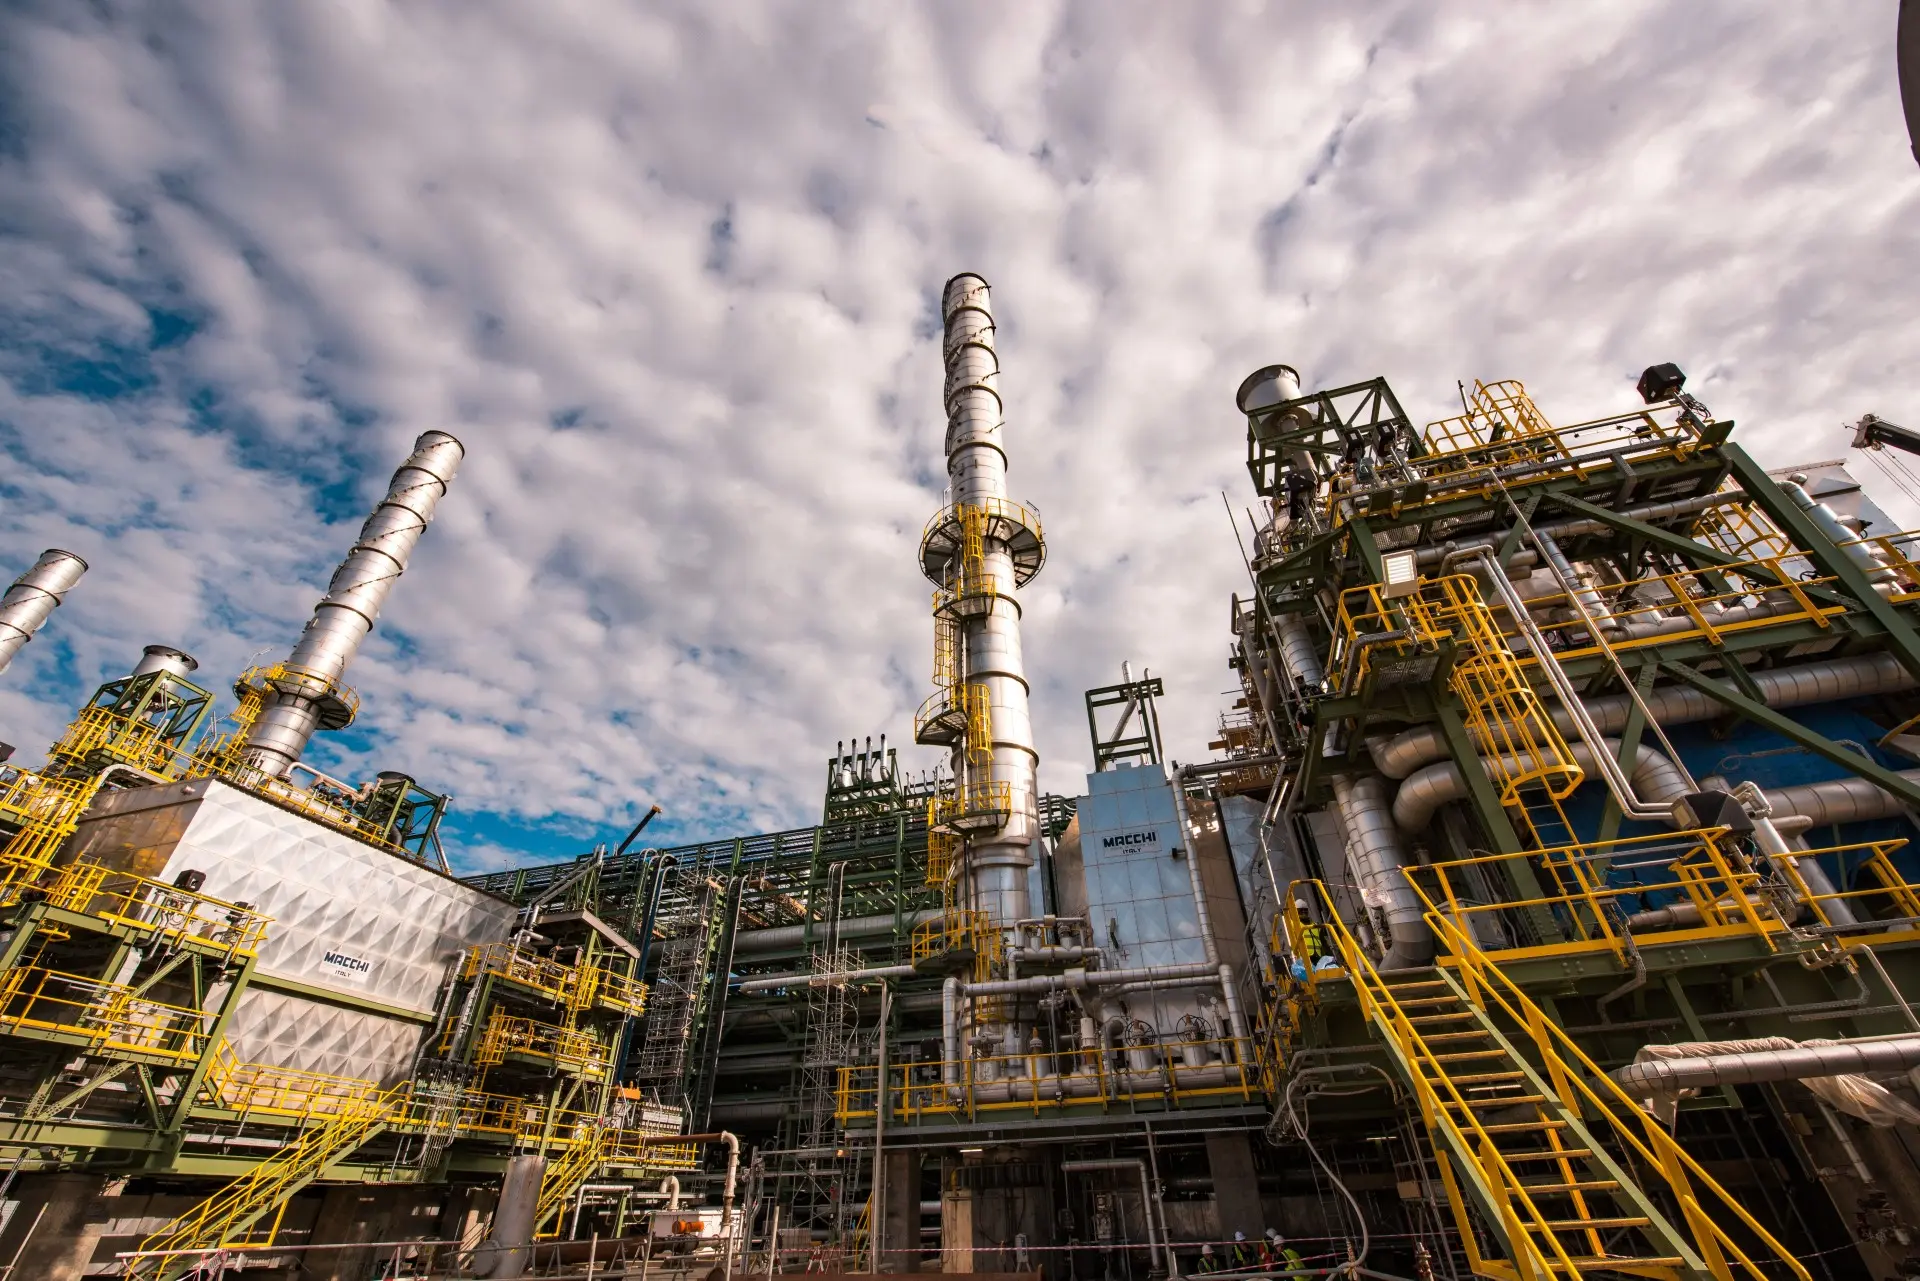
фото - https://www.tengizchevroil.com
Казахстан: курс на 100 млн тонн
На этом фоне Казахстан продолжает наращивать производственные показатели за счет расширения крупнейших месторождений. По прогнозам Министерства энергетики, благодаря проектам на Тенгизе, Карачаганаке и Кашагане ежегодная добыча нефти в стране с 2026 года должна превысить 100 млн тонн[2]. Более консервативную оценку дают независимые аналитики: базовый прогноз Halyk Research по добыче нефти и газового конденсата на 2026 год составляет около 95 млн тонн, что учитывает нормализацию эффекта от расширения Тенгиза и ранее возникавшие перебои в работе месторождения и Каспийского трубопроводного консорциума. Несмотря на разницу в оценках, отрасль сохраняет статус основы национальной экономики: на нее приходится порядка 16% ВВП, свыше 28% бюджетных поступлений и более 15% инвестиций, а занято в секторе свыше 1300 компаний и около 220 тысяч человек.
Важную роль в регулировании добычи продолжает играть соглашение ОПЕК+. В начале сентября семь стран альянса, включая Казахстан, договорились об увеличении квоты добычи: республике позволили нарастить производство до 1,628 млн баррелей в сутки[3]. Однако уже 6 сентября участники соглашения приняли решение сохранить в октябре объемы добычи на уровне сентябрьского плана, что говорит об осторожном подходе альянса к балансировке рынка на фоне избытка предложения. Ценовая конъюнктура при этом остается сдержанной: по оценке аналитиков, средняя цена нефти марки Brent в 2026 году может опуститься к отметке 60 долларов за баррель против 68 долларов в 2025 году, хотя отдельные прогнозы допускают и более высокие уровни в случае обострения геополитических рисков.
Газовая отрасль и внутренний баланс
Параллельно с нефтяным сектором меняется и газовая отрасль. Казахстан наращивает добычу газа, однако продолжает балансировать между экспортными обязательствами и растущим внутренним спросом. По оценке QazaqGaz, в 2025 году республика импортировала из России 4,4 млрд кубометров газа, и в 2026 году этот объем может увеличиться из-за роста внутреннего потребления, ремонтов на крупных месторождениях и форс-мажорных ситуаций на Тенгизе. При этом экспортные поставки в Китай — стратегическое направление для казахстанского газа — сохраняются в согласованных объемах с учетом технических возможностей газотранспортной системы.
Новые рынки сбыта и диверсификация маршрутов
Одной из ключевых тенденций последних лет остается диверсификация экспортных маршрутов казахстанских углеводородов в обход традиционных направлений через территорию России. Транскаспийский маршрут — поставки нефти из порта Актау в Азербайджан с дальнейшей транспортировкой по трубопроводу Баку — Тбилиси — Джейхан — рассматривается энергетическим ведомством как один из перспективных элементов политики диверсификации экспортных маршрутов[4]. Параллельно развивается транспортная и цифровая инфраструктура Среднего коридора, соединяющего Центральную Азию с Кавказом и европейскими рынками, к которому в последние годы присоединился и Китай, усиливая логистическую связку региона с крупнейшими потребителями энергоресурсов.
Что это значит для отрасли
Сочетание растущей добычи внутри страны с неопределенной динамикой мирового спроса ставит перед казахстанским нефтегазовым сектором задачу более гибкого управления объемами производства и экспортных потоков. Расширение перерабатывающих и газоперерабатывающих мощностей — на Тенгизе, Кашагане и в Жанаозене — а также развитие альтернативных транспортных коридоров призваны снизить зависимость от единственного канала сбыта и повысить устойчивость отрасли к колебаниям мировых цен. В условиях, когда развитые экономики продолжают курс на энергопереход, а спрос все активнее смещается в сторону Азии и нефтехимии, для Казахстана ключевым фактором конкурентоспособности становится не столько наращивание физических объемов добычи, сколько способность гибко перенаправлять потоки сырья на новые рынки и удерживать издержки на конкурентном уровне.