Тенденции и прогнозы
Октябрь принёс сразу два обновлённых взгляда на будущее мирового нефтяного рынка – от Международного энергетического агентства и ОПЕК. Оценки разошлись, но оба доклада сходятся в одном: 2026 год станет паузой в росте спроса, а настоящее оживление рынка аналитики переносят на 2027 год. Для Казахстана, чья экономика тесно завязана на экспорт углеводородов, это означает необходимость одновременно удерживать позиции на традиционных рынках и ускоренно искать новые.
Мировой спрос: пауза в этом году, разворот в следующем
По октябрьскому прогнозу МЭА, мировой спрос на нефть в 2026 году сократится в годовом выражении, а предложение в целом за год снизится на 5,8 млн баррелей в сутки – до 100,7 млн. При этом в 2027 году агентство ожидает восстановления поставок сразу на 7,7 млн баррелей в сутки[1]. Основная часть сокращения спроса в текущем году, по оценке агентства, придётся на дизельное топливо, а сжатие затронет прежде всего четвёртый квартал.
ОПЕК смотрит на ближайшую перспективу менее драматично, но тоже осторожно: в октябрьском докладе организация шестой месяц подряд понизила прогноз роста мирового спроса на 2026 год – теперь ожидается увеличение лишь на 0,18 млн баррелей в сутки, до 105,72 млн баррелей в целом за год. Одновременно прогноз на 2027 год был заметно повышен – до роста в 2,55 млн баррелей в сутки, с общим уровнем потребления в 108,28 млн[2]. Таким образом, обе организации закладывают в свои модели идею «отложенного спроса»: слабый текущий год должен смениться более уверенным ростом в следующем, прежде всего за счёт стран, не входящих в ОЭСР.
Для нефтедобывающих экономик, включая Казахстан, подобная волатильность прогнозов означает сложности с долгосрочным планированием инвестиций: горизонт в год-два по-прежнему остаётся зоной повышенной неопределённости, тогда как среднесрочные ожидания выглядят более устойчиво позитивными.
Казахстан: диверсификация маршрутов набирает обороты
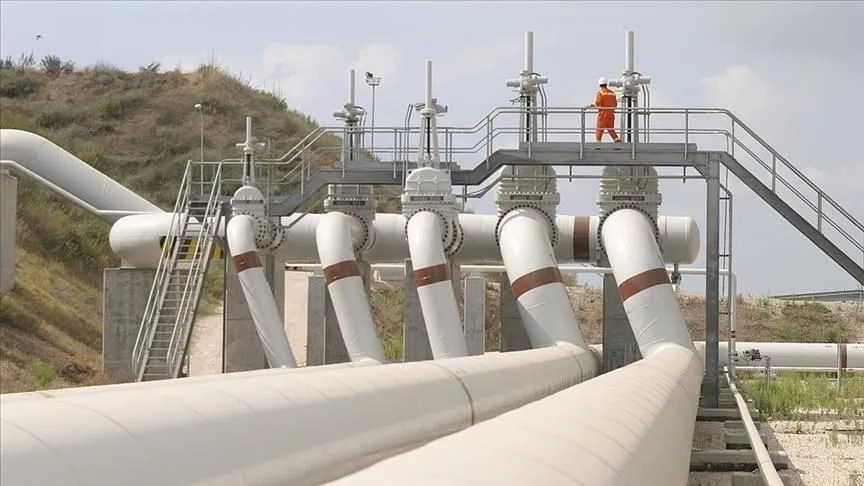
На фоне геополитической турбулентности вокруг традиционного экспортного канала через российскую территорию казахстанские компании в 2026 году заметно активизировали альтернативные направления поставок. Экспорт нефти в Китай по нефтепроводу Атасу – Алашанькоу за январь–сентябрь вырос на 26% и достиг 984 тысяч тонн[3] – показатель символический по объёму в масштабах общей добычи, но значимый как сигнал диверсификации.
Параллельно страна наращивает поставки по маршруту Баку – Тбилиси – Джейхан: в октябре объём планируется увеличить до 168 тысяч тонн против 130 тысяч в сентябре, а по итогам всего 2026 года – довести до 1,7 млн тонн против 1,263 млн тонн годом ранее[4]. Сырьё для этого маршрута доставляется танкерами из порта Актау в Баку, а затем транспортируется по трубопроводной системе в турецкий порт Джейхан. Хотя объёмы БТД пока несопоставимы с поставками через Каспийский трубопроводный консорциум, через который проходит основная часть казахстанского экспорта, сама динамика говорит о системной работе над снижением зависимости от единственного маршрута.
Средний коридор как ставка на годы вперёд
Более долгосрочную перспективу открывает развитие Транскаспийского международного транспортного маршрута, известного как Средний коридор. За январь–август 2026 года контейнерный поток по этому пути вырос на 58% – до порядка 44,2 тыс. TEU, а число контейнерных поездов из Китая увеличилось на 84%[5]. Помимо грузовой логистики, маршрут всё активнее обсуждается и как потенциальный канал для нефти и газа: казахстанские компании вместе с партнёрами из Азербайджана прорабатывают технико-экономическое обоснование подводных трубопроводов через Каспий, которые позволили бы поставлять углеводороды в Европу в обход российской инфраструктуры. Пока речь идёт именно о проработке – волатильность уровня Каспия, ограниченные мощности танкерного флота и портов делают реализацию подобных проектов делом не одного года.
Что это значит для отрасли
Совокупность трендов показывает: казахстанская нефтегазовая отрасль входит в период, когда вопрос «куда продавать» становится не менее важным, чем вопрос «сколько добывать». Разнонаправленные сигналы мирового спроса заставляют страну подстраховываться сразу на нескольких фронтах – от роста поставок в Китай и по БТД до долгосрочных инвестиций в каспийскую инфраструктуру. Для отраслевых игроков это означает рост интереса к логистическим и транспортным проектам наравне с добычными, а для государства – необходимость балансировать между краткосрочной прагматикой и долгосрочными ставками на диверсификацию экспортных каналов.
фото из открытых источников