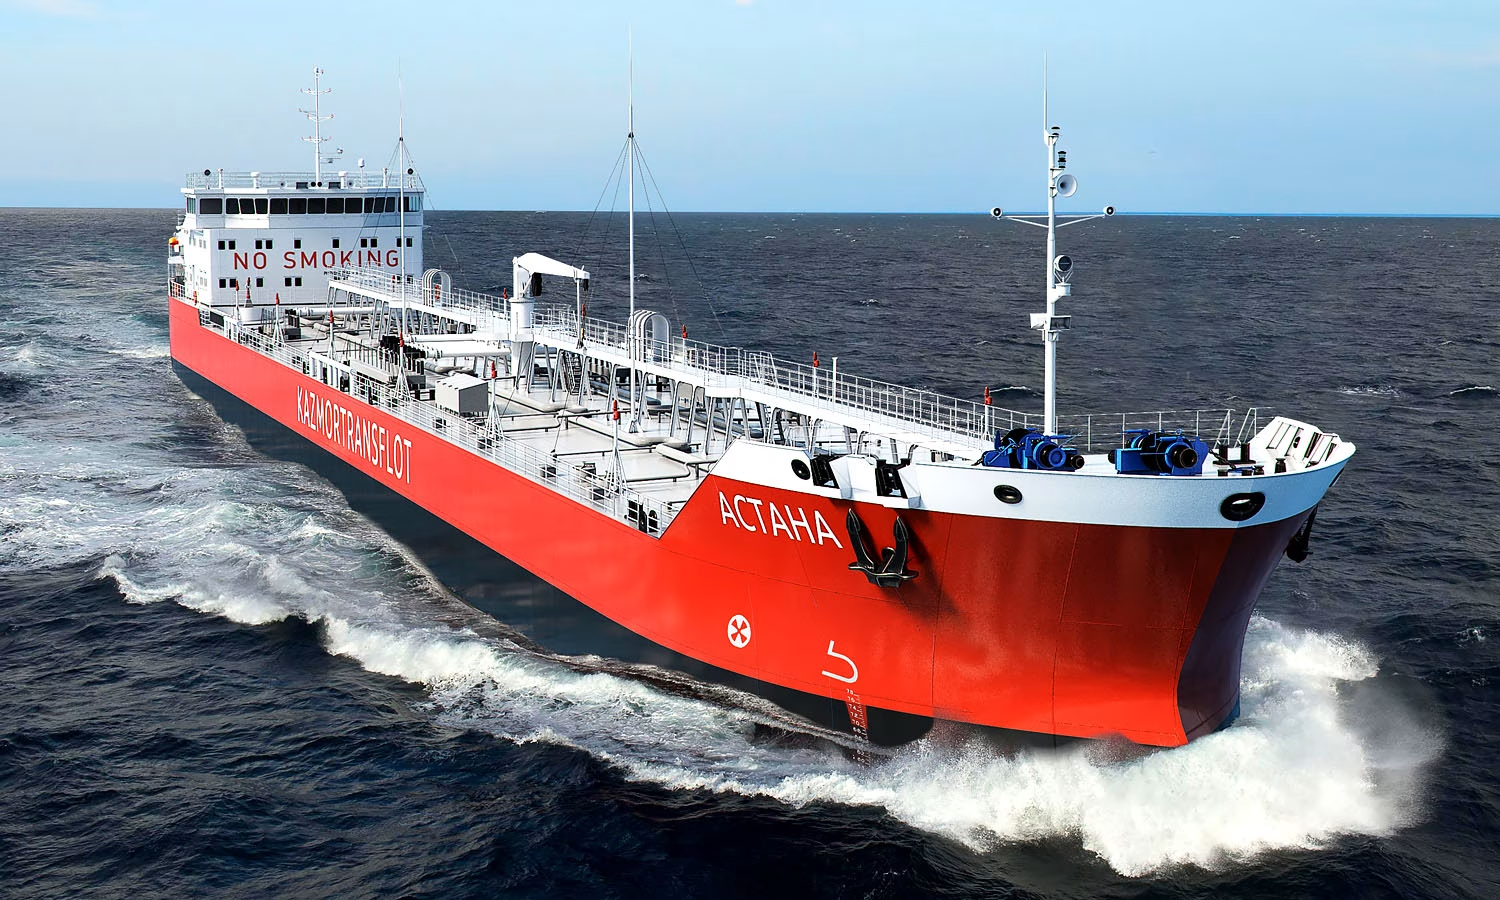
Нефтегазовый сектор Казахстана завершает 2026 год под знаком двух разнонаправленных тенденций: сокращения совокупной добычи и ускоренной диверсификации экспортных маршрутов. Свежая статистика за январь–сентябрь показывает, что отрасль продолжает нести потери от перебоев в экспортной инфраструктуре, но одновременно наращивает долю альтернативных каналов поставок, не зависящих от российских портов.
Добыча снижается третий квартал подряд
По данным Комитета статистики, за девять месяцев 2026 года объём добычи нефти в Казахстане составил 69,4 млн тонн – на 8,3% меньше, чем за аналогичный период прошлого года[1]. Основной вклад в снижение внесли три крупнейших проекта страны: на Тенгизе добыто 26,7 млн тонн нефти, что соответствует 88% от плановых показателей, на Кашагане – 12,8 млн тонн (94% от плана), на Карачаганаке – 7,5 млн тонн, или 82% от намеченного объёма. При этом производство нефтепродуктов внутри страны, напротив, выросло на 2,4% – до 11,9 млн тонн, что отражает курс на увеличение внутренней переработки сырья.
Часть недобора добычи власти напрямую связывают с форс-мажорными обстоятельствами. Заместитель премьер-министра – министр национальной экономики Серик Жумангарин 13 октября сообщил, что из-за аварии на Тенгизе в начале года и проблем с работой Каспийского трубопроводного консорциума (КТК) страна недополучила порядка 6 млн тонн нефти[2]. По его формулировке, эти объёмы фактически остались в недрах и не вошли в экономический оборот. Ранее в течение года инфраструктура КТК на Чёрном море, включая морской терминал и танкеры, неоднократно подвергалась атакам беспилотников, что вынуждало временно останавливать отгрузку и сокращать добычу на казахстанских месторождениях.
Экспорт сокращается, но меняет географию
Общий объём экспорта нефти и газоконденсата из Казахстана за девять месяцев 2026 года снизился до 54,961 млн тонн против 60,523 млн тонн годом ранее. На этом фоне особенно заметен структурный сдвиг: поставки в обход российских портов выросли на 44% в годовом выражении, достигнув 3,319 млн тонн[3]. Это произошло одновременно со снижением прокачки по традиционным направлениям – объём через систему КТК упал на 11%, до 44,92 млн тонн, а через порты Новороссийск и Усть-Луга сократился на 12%, до 6,723 млн тонн. Основные экспортные маршруты казахстанской нефти по-прежнему проходят через российские порты, которые регулярно подвергаются атакам беспилотников, что повышает риски доставки и удорожает транспортировку.
Среди альтернативных направлений наиболее динамично растут поставки по нефтепроводу Атасу–Алашанькоу в Китай – до 0,983 млн тонн против 0,782 млн тонн годом ранее (+28%), а также по трубопроводу Баку–Тбилиси–Джейхан через турецкий Джейхан – до 1,164 млн тонн против 0,941 млн тонн (+24%). Железнодорожные перевозки выросли сразу в четыре раза, хотя их абсолютный объём остаётся скромным – 0,152 млн тонн. По отдельным данным КазТрансОйла, отгрузки казахстанской нефти из порта Актау по направлению БТД за январь–сентябрь увеличились до 1,164 млн тонн, что на 24% превышает показатель прошлого года[4], и компания намерена наращивать этот канал в дальнейшем совместно с Азербайджаном.
Что это значит для отрасли
Совокупность данных указывает на то, что казахстанский нефтегазовый комплекс вступил в период вынужденной перестройки логистики. С одной стороны, зависимость от российской портовой инфраструктуры остаётся высокой – через неё по-прежнему проходит основная часть экспорта. С другой стороны, доля маршрутов через Азербайджан, Грузию и Китай пусть и медленно, но стабильно растёт, причём темпы прироста по этим направлениям заметно опережают динамику традиционных каналов.
Для компаний-операторов крупнейших месторождений – Тенгизшевройла, Кашаганского и Карачаганакского проектов – текущая ситуация означает необходимость более гибкого планирования логистики и резервирования мощностей. Минэнерго Казахстана ранее сообщало, что перенесло сроки плановых ремонтов на Тенгизе и Кашагане, чтобы частично компенсировать потери добычи. Для правительства же диверсификация экспортных маршрутов становится не просто вопросом коммерческой эффективности, а элементом энергетической безопасности – особенно на фоне продолжающихся рисков для черноморской инфраструктуры КТК. Если тенденция сохранится, к концу года доля несырьевых через Россию маршрутов может продолжить расти, даже при общем снижении объёмов добычи и экспорта.