Нефтегазовая отрасль Казахстана переживает период структурной перестройки. Если последние годы фокус внимания был прикован к объёмам добычи и экспортным маршрутам, то сейчас на первый план выходят два других процесса: смещение приоритетов в сторону переработки сырья внутри страны и консолидация активов национальной компании «КазМунайГаз». Оба тренда проявились особенно ярко именно в последние недели.
Добыча просела, но не критично
По данным министерства национальной экономики, за январь–сентябрь 2026 года добыча нефти в Казахстане упала на 8,3% в годовом исчислении и составила 69,4 млн тонн[1]. Падение объясняется сочетанием факторов: ремонтными работами и производственными сбоями на Тенгизе, атаками на инфраструктуру Каспийского трубопроводного консорциума, а также добровольными ограничениями в рамках сделки ОПЕК+. Ранее министерство энергетики прогнозировало, что по итогам всего 2026 года добыча составит около 98 млн тонн – то есть основная часть потерь уже заложена в годовой план, и дальнейшего резкого ухудшения ситуации участники рынка не ожидают.
Важно, что снижение добычи не привело к ослаблению позиций отрасли в экономике: доходы бюджета и валютная выручка компаний поддерживаются за счёт высоких цен на нефть и роста объёмов переработки внутри страны. Это объясняет, почему именно сейчас правительство делает ставку на развитие нефтепереработки как на новый источник добавленной стоимости.
Ставка на переработку: от сырьевой модели к продукту с добавленной стоимостью
На выставке KIOGE 2026 в Алматы министерство энергетики представило масштабные планы по развитию нефтепереработки. Казахстан намерен довести совокупные мощности переработки нефти до 39 млн тонн в год – почти вдвое больше текущего уровня в 18 млн тонн[2]. Прирост обеспечат два направления: расширение действующих заводов до 29,2 млн тонн и строительство нового крупнотоннажного нефтеперерабатывающего и нефтехимического комплекса мощностью до 10 млн тонн, ввод которого планируется до 2033 года. Наиболее заметно должен вырасти Шымкентский НПЗ – с 6 до 12 млн тонн к 2030 году, проектированием занимается Восточно-Китайский проектный институт CNPC.
Этот разворот в сторону переработки отражает смену логики развития отрасли: вместо наращивания экспорта сырой нефти страна пытается перехватить часть добавленной стоимости внутри своих границ – за счёт топлива, нефтехимической продукции и, в перспективе, авиационного керосина стандарта Jet A-1. Параллельно прорабатывается расширение нефтепроводной системы Казахстан–Китай для снабжения расширенного Шымкентского НПЗ дополнительным сырьём, что потребует строительства новых насосных станций и участков лупинга.
КазМунайГаз консолидирует активы
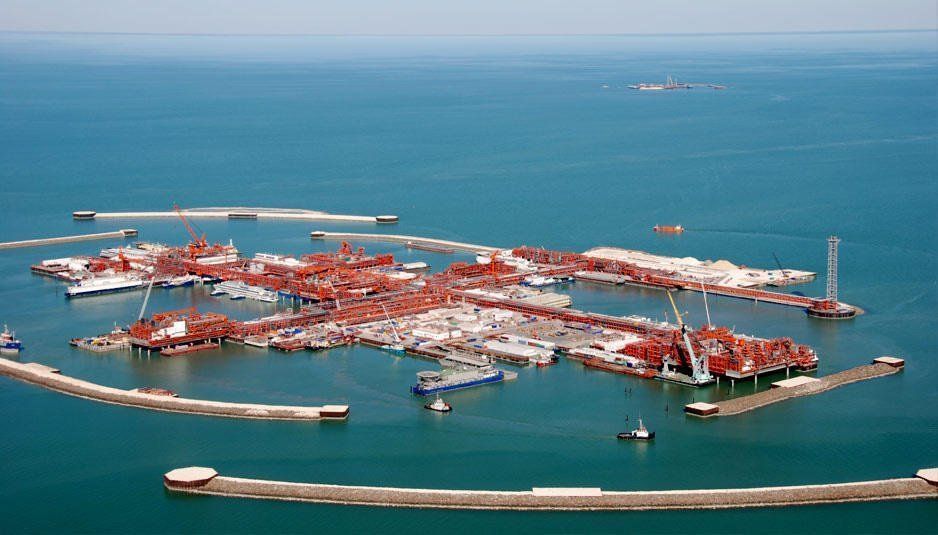
Параллельно с отраслевыми изменениями национальная компания проводит внутреннюю реструктуризацию портфеля активов. В конце сентября КазМунайГаз выкупил у собственной дочерней структуры компанию KMG Kashagan B.V. за 6,28 млрд долларов, получив прямой контроль над 16,88% долей в Северо-Каспийском проекте, в который входит месторождение Кашаган[3]. Ранее эта доля была распределена между несколькими звеньями корпоративной структуры холдинга, и сделка упрощает управление одним из крупнейших активов компании, повышая прозрачность владения ключевым месторождением.
Одновременно КазМунайГаз вышел из состава акционеров компании Phystech II – актива, в прошлом связанного с бизнесменом Кайратом Боранбаевым и несколько раз сменившего владельца за последние годы: от Минфина к фонду «Самрук-Казына», а затем – национальной компании[4]. Решение о выходе принял акционер КМГ в конце сентября. Такие шаги укладываются в общую логику наведения порядка в периметре активов холдинга – избавление от непрофильных или проблемных структур при одновременном усилении контроля над стратегическими месторождениями.
Что это значит для отрасли
Совокупность этих процессов говорит о том, что казахстанский нефтегазовый сектор входит в новую фазу развития. Если предыдущее десятилетие прошло под знаком наращивания добычи на крупных проектах – Тенгизе, Кашагане, Карачаганаке, – то теперь отрасль сталкивается с естественными ограничениями роста добычи и ищет точки роста в смежных сегментах: переработке, нефтехимии и управлении корпоративной структурой. Для Казахстана это означает постепенный переход от модели экспортёра сырья к модели производителя продукции с более высокой добавленной стоимостью, а для КазМунайГаза – упрощение корпоративной архитектуры накануне новых инвестиционных решений по геологоразведке и модернизации перерабатывающих мощностей.