Снижение добычи: цифры по стране
Итоги девяти месяцев 2026 года подтвердили: нефтяная отрасль Казахстана проходит через непростой период адаптации. За январь–сентябрь страна добыла 69,4 млн тонн нефти – на 8,3% меньше, чем за аналогичный период прошлого года[1]. Снижение затронуло практически все крупнейшие месторождения, формирующие основу казахстанского экспорта.
Наиболее показательна ситуация на Тенгизе – флагманском проекте страны. По данным оператора месторождения, компании Тенгизшевройл (ТШО), добыча нефти на Тенгизе за девять месяцев 2026 года снизилась на 12,7% – до 26,6 млн тонн (около 212,3 млн баррелей) – из-за сложностей с экспортом[2]. При этом компания не отказывается от планов нарастить производство: в 2026 году ТШО рассчитывает добыть до 40 млн тонн нефти против 39 млн тонн в 2025 году – то есть расчёт делается на восстановление показателей в оставшиеся месяцы года. Помимо нефти, снизилась и реализация сопутствующей продукции: за девять месяцев компания сократила продажи товарного газа, сжиженного газа и серы по сравнению с аналогичным периодом прошлого года, что указывает на комплексный характер производственных ограничений, а не только на точечные сбои.
Экспортная зависимость остаётся ключевым фактором уязвимости отрасли: свыше 90% объёма продукции Тенгиза отгружается через Каспийский трубопроводный консорциум, а дополнительным направлением служит нефтепровод Баку–Тбилиси–Джейхан.
Минэнерго снижает годовой прогноз
Снижение показателей на крупнейших активах вынудило профильное министерство скорректировать ориентиры на год. Если ещё в июне Казахстан рассчитывал добыть 98 млн тонн нефти по итогам 2026 года, то согласно актуальному прогнозу министерства энергетики, страна теперь планирует добыть 96 млн тонн[3]. Два миллиона тонн разницы – это не просто статистическая погрешность, а признание того, что фактор аварийности и экспортных ограничений продолжает оказывать давление на производственные планы крупнейших проектов даже на фоне завершения масштабных программ расширения мощностей.
Газовый вектор: инфраструктура как приоритет
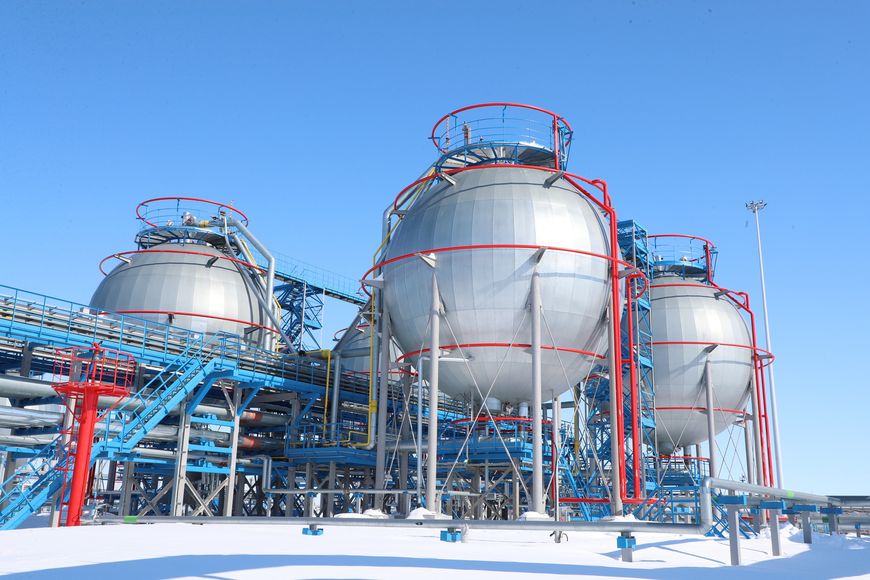
На фоне нефтяных трудностей всё отчётливее проявляется второй структурный тренд – ускоренное развитие газопереработки и газовой инфраструктуры. Главе государства представили итоги работы национальной газовой компании за 2026 год и планы на ближайшую перспективу. Продолжается строительство газоперерабатывающего завода на Кашагане мощностью 1 млрд кубометров газа в год, ввод которого запланирован на третий квартал 2027 года[4]. Параллельно по проектам строительства расширенного ГПЗ на Кашагане мощностью 2,5 млрд куб. м в год и Карачаганакского ГПЗ мощностью 5 млрд куб. м в год уже определены ЕРС-подрядчики – то есть проекты, которые годами находились на стадии переговоров и смены операторов, перешли в практическую фазу реализации.
Отдельным сигналом стало выступление КазМунайГаза на юбилейной конференции KIOGE-2026 в Алматы, где компания представила стратегию по поддержанию уровня добычи и развитию ресурсной базы[5]. На полях того же мероприятия было подписано соглашение между казахстанским предприятием и американской сервисной компанией Baker Hughes о приобретении услуг в рамках крупного нефтегазового проекта – ещё один пример того, как отрасль ищет точки опоры в сервисной кооперации на фоне замедления добычи.
Газопереработка - стратегический тренд
Совокупность последних данных формирует достаточно цельную картину: в краткосрочной перспективе нефтедобыча Казахстана будет оставаться ниже заявленных ранее ориентиров из-за технических и логистических ограничений на ключевых месторождениях. Одновременно государство и национальные компании делают системную ставку на развитие газопереработки – не как на разовый проект, а как на параллельный центр роста отрасли, способный частично компенсировать волатильность нефтяного сегмента. Для операторов, сервисных компаний и инвесторов это означает смещение фокуса внимания: вопросы надёжности эксплуатации, ремонтных программ и экспортной логистики становятся не менее значимыми, чем показатели суточной добычи.